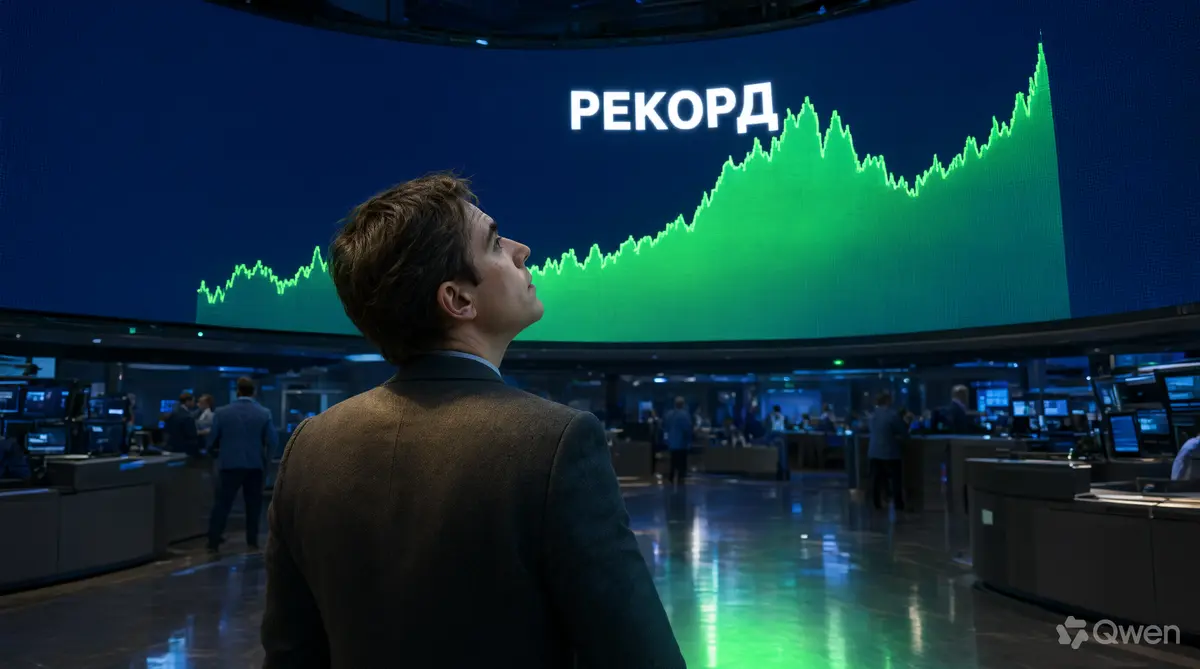
Anthropic, разработчик семейства больших языковых моделей Claude, официально готовится к первичному размещению акций. Цена составила $83 за бумагу, оценка бизнеса — $1,5 трлн. Исторический рекорд: Anthropic выходит на IPO с оценкой в $1,5 трлн и обходит прошлое достижение SpaceX, зафиксированное в июне 2026 года. Reuters называет сделку самой масштабной за всю историю фондовых рынков.
Институциональные инвесторы выкупили 956,4 млн акций, соучредители продали 23,6 млн бумаг. Львиная доля досталась фондам. Суммарный объём привлечённых средств достиг $107,3 млрд.
Для тех, кто платит за Claude или строит на нём рабочие процессы, биржевая хроника важна косвенно. Деньги такого объёма уходят в вычислительные мощности, зарплаты исследователей и ценовую борьбу с OpenAI и Google. От того, как компания распорядится капиталом, зависят тарифы, лимиты и скорость выхода новых версий модели.
Как устроено размещение: цифры и расстановка сил
Продажа доли основателями — деталь, которую рынок читает внимательнее, чем пресс-релизы. 23,6 млн бумаг при цене $83 дают миллиарды долларов, и такие сделки обычно воспринимают как фиксацию прибыли ранними держателями. Для самой компании это не приток капитала: деньги уходят основателям, бюджет разработки не пополняется.
Капитализация в $1,5 трлн выводит Anthropic на 11-ю строчку в глобальном рейтинге самых дорогих корпораций мира. Верхнюю тройку удерживают Apple, Microsoft и NVIDIA — бизнесы, выросшие на устройствах, корпоративном софте и чипах. Новый участник попал в этот ряд с выручкой в десятки миллиардов, тогда как у лидеров счёт идёт на сотни.
Разрыв между оценкой и выручкой — главный вопрос ко всей сделке. Покупатели платят не за текущие показатели, а за место компании в инфраструктуре искусственного интеллекта через несколько лет. Насколько этот расчёт оправдан, показывает только исполнение обещаний по выручке — квартал за кварталом.
Исторический рекорд: Anthropic выходит на IPO с оценкой в $1,5 трлн — откуда взялся масштаб
Отчётность, раскрытая накануне размещения, объясняет решение инвесторов лучше любых презентаций. Выручка росла кратно — редкий случай даже для сектора, где компании привыкли удваивать показатели за год. Именно эта динамика стала аргументом в пользу высокой оценки, а не сама по себе тема генеративных моделей.
| Период | Выручка | Как это читается |
|---|---|---|
| Первое полугодие 2025 | $1,2 млрд | База для сравнения |
| Первое полугодие 2026 | $16,3 млрд | Рост примерно в 14 раз за год |
| Девять месяцев 2026 | больше $33 млрд | Свыше семи годовых выручек 2025-го |
| Весь 2025 год | $4,6 млрд | Совокупный результат за двенадцать месяцев |
Профиль выручки типичен для платформ, которые продают доступ к модели сразу по нескольким каналам: подписка для частных пользователей, корпоративные контракты и оплата токенов через API. В публичной отчётности эти каналы, как правило, не разделены, а маржа у них разная. Внешнему наблюдателю приходится судить о качестве роста косвенно — по скорости наращивания расходов на вычисления и по тому, как часто меняются тарифы. Отдельно стоит вопрос, сколько из этой выручки приходится на долгосрочные контракты, а сколько на разовые пилоты, которые легко не продлить.
Устойчивость темпа — второй вопрос. Кратный рост с низкой базы повторить проще, чем удержать его на горизонте нескольких лет. Именно поэтому первое полугодие 2026 года рынок будет сравнивать уже не с $1,2 млрд, а с $16,3 млрд.
Что оценка в $1,5 трлн значит для пользователей Claude
Компания, привлекшая $107,3 млрд, получает ресурс на несколько лет вперёд. В этом секторе деньги конвертируются в ускорители, аренду дата-центров и людей, то есть в способность обучать более крупные модели, не останавливаясь на середине. Пока инвесторы ждут роста, у компании есть запас, чтобы не поднимать цены резко и не урезать бесплатные лимиты. Конкуренция за качество ответа остаётся для неё важнее, чем быстрая монетизация каждого запроса.
Обратная сторона — обязательства перед акционерами. Публичная компания отчитывается поквартально, и замедление роста моментально отражается на капитализации. Давление передаётся вниз: на приоритеты разработки, на сроки выпуска версий и на то, какие функции становятся платными первыми.
Для пользователей из России практическая часть сложнее биржевой. Доступ к сервису и оплата подписки ограничены, корпоративное использование требует проработки платежей и хранения данных.
Есть и менее очевидный эффект. Публичность повышает требования к прозрачности, и часть внутренних правил — политики безопасности, ограничения на использование данных — становится предметом отчётности. Для корпоративных клиентов это скорее плюс: закупку сервиса проще объяснить службе безопасности.
Где риск: кратность выручки, лок-ап и узкий круг покупателей
Оценка $1,5 трлн при выручке в десятки миллиардов означает кратность в десятки выручек. Такие коэффициенты рынок выдерживает только при продолжении роста. Показательна судьба прошлого рекордсмена: SpaceX держал первенство с июня 2026 года — до этого размещения.
Второй риск связан с лок-апом. Соучредители и ранние инвесторы какое-то время не могут продавать бумаги, и снятие ограничения выбрасывает на рынок крупный объём акций. Дата окончания лок-апа — точка, где волатильность обычно растёт, независимо от качества отчётности.
Третий фактор — состав покупателей. Спрос формировали институциональные фонды, а их решения зависят от индексов и мандатов, не от симпатий к продукту. Бумага, не попавшая в ключевые индексы, теряет часть пассивного спроса, и это сказывается на цене сильнее, чем новости о новой версии модели.
Есть и риск, который не отражается в котировках напрямую. Капитал такого размера меняет рынок труда: конкуренция за исследователей усиливается, а небольшие команды на том же стеке получают менее щедрое финансирование. Для пользователей это может обернуться замедлением выхода альтернатив.
Что проверить, если решение связано с деньгами
Отдельная история — попытка поучаствовать в самом размещении. Розничные заявки в сделках такого масштаба редко играют решающую роль: основную часть бумаг забирают фонды, а частному инвестору остаются вторичный рынок и производные инструменты. Для инвестора из России добавляется вопрос доступа к зарубежной инфраструктуре и расчётов.
- Срок лок-апа и дата, когда ограничение снимается.
- Квартальная, а не годовая динамика выручки: годовые цифры сглаживают замедление.
- Доля расходов на вычисления в затратах — от неё зависит выход на устойчивую прибыль.
- Условия корпоративных тарифов и API: изменение цен на этом уровне затрагивает всех, кто строит продукты поверх Claude.
- Насколько широко бумагу будут держать пассивные фонды.
Ни один пункт не даёт ответа в одиночку. Смысл в комбинации: быстрый рост выручки при снятом лок-апе и дорогих вычислениях — совсем другая история, чем тот же рост при обратной комбинации. Оценивать размещение стоит как проект на несколько лет.
С чего начать, если Anthropic важна не только как новость
Практический ориентир — перечитать финансовые показатели из таблицы как рабочий документ. Полезно сопоставить темп роста выручки с тем, насколько за тот же период выросли расходы на вычисления: расхождение покажет, за счёт чего растёт бизнес — за счёт масштаба или за счёт всё более дорогой инфраструктуры.
Тем, кто пользуется Claude в работе, полезнее другое действие — зафиксировать текущий тариф и лимиты. После размещения компания начнёт отчитываться перед акционерами за выручку, и любые изменения в ценах будут объясняться именно этим. Сверять условия раз в квартал дешевле, чем обнаружить смену тарифа в середине проекта.